Vivid compte bancaire pro pour freelances : cashback, RIB FR et 4 % testés
28 Sep 2026 à 08:00
Test Vivid 2026 pour freelances : IBAN français gratuit, cashback, 4 % d’intérêts puis jusqu’à 2,7 %. Quel plan rapporte vraiment ? Nos calculs.
Banque pro gratuite avec RIB FR, cashback jusqu’à 10 % et intérêts sur la trésorerie : le test Vivid pour freelances
Par Damien Grangiens, fondateur de Plateya et stratège SEO/GEO depuis 2017 · Publié le 28 septembre 2026 · Tarifs relevés sur le site officiel de Vivid le 28/09/2026
|
EN BREF : le verdict Plateya sur Vivid Business - la banque pro gratuite idéale pour les freelances ? Vivid Business est un compte pro en ligne pour indépendants qui cumule trois leviers rarement réunis : un IBAN français gratuit, du cashback sur chaque paiement carte et un Compte Intérêts rémunéré à 4 % par an pendant 4 mois, puis de 0,5 % à 2,7 % selon le plan.
|
Votre compte pro vous coûte 10 à 20 € par mois et votre trésorerie dort à 0 % ? C’est la situation de la majorité des freelances que nous accompagnons chez Plateya : assistantes indépendantes, office managers, OBM, consultants RH. Ils paient un abonnement bancaire, gardent 15 000 à 30 000 € de trésorerie de précaution sur un compte courant, et ne récupèrent rien sur leurs dépenses de logiciels ou de publicité.
Vivid Business promet l’inverse : un compte pro gratuit avec RIB français, du cashback jusqu’à 10 % et des intérêts sur la trésorerie. Promesse tenue ? Dans ce test Vivid 2026 pour freelances, nous avons décortiqué les quatre plans indépendants de Vivid (Standard, Prime, Pro, Pro+), leurs tarifs réels, les conditions en petits caractères et les limites que les comparateurs passent sous silence. Et nous avons calculé, chiffres à l’appui, quel plan Vivid rapporte le plus selon votre profil.
Réponse courte : oui, Vivid est l’un des comptes pro les plus rentables du marché français en 2026 pour un indépendant qui laisse de la trésorerie dormir et paie ses outils par carte. Mais le plan gratuit n’est pas celui qui rapporte le plus.
À lire : Les meilleures banques pour indépendants en 2026
Vivid en bref : qu’est-ce que c’est et pour qui ?
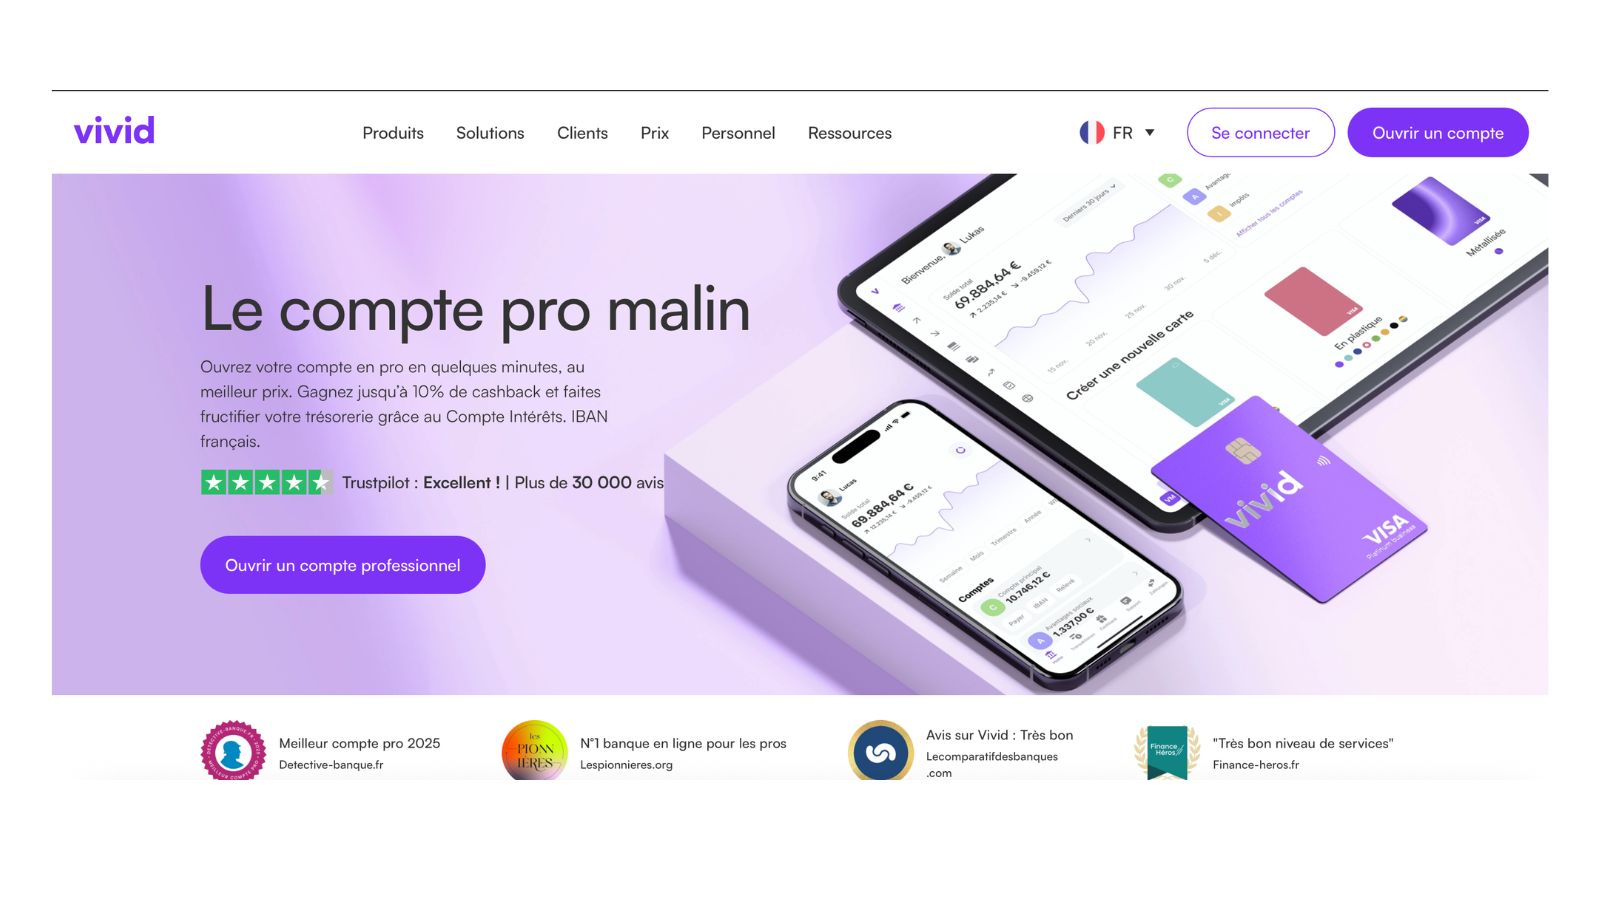
Vivid Money est une néobanque européenne née en 2019 à Berlin. Son offre professionnelle, Vivid Business, vise trois cibles : les indépendants, les TPE et les PME. Vivid revendique plus de 100 000 entreprises européennes clientes et plus de 30 000 avis Trustpilot, avec la mention « Excellent ».
Côté réglementaire, le point est essentiel : les services de paiement sont fournis par Vivid Money S.A., établissement de monnaie électronique agréé par la CSSF (le régulateur financier luxembourgeois). Le Compte Intérêts et les placements relèvent de Vivid Money B.V., entreprise d’investissement agréée par l’AFM aux Pays-Bas.
Tous les statuts d’indépendant sont acceptés : micro-entrepreneur, entrepreneur individuel, professions libérales, et les sociétés (SASU, EURL, SAS, SARL) via les plans TPE. L’ouverture se fait 100 % en ligne, en une dizaine de minutes selon Vivid, depuis l’application ou le navigateur. Détail de l’offre sur la page officielle Vivid pour indépendants.
Les 3 arguments forts de Vivid pour les freelances français
1. Un RIB et un IBAN français, dès l’ouverture
Longtemps, les néobanques européennes délivraient des IBAN allemands ou lituaniens. En théorie, la discrimination à l’IBAN est interdite en zone SEPA. En pratique, un IBAN étranger crée encore des frictions avec certains clients, des services de paie ou des prélèvements. Vivid délivre des IBAN français, en nombre illimité, sur tous les plans. Utile pour recevoir vos paiements clients, régler l’URSSAF et les impôts, et isoler chaque projet sur son propre IBAN.
2. Un cashback jusqu’à 10 % sur les dépenses pro
Le cashback Vivid fonctionne en deux étages. Premier étage : un cashback garanti et illimité sur tous les paiements carte (hors retraits et virements), de 0,1 % sur Standard à 0,75 % sur Pro+. Second étage : un cashback boosté sur des catégories que vous choisissez chaque mois, jusqu’à 2 %, 4 %, 6 % ou 8 % selon le plan.
Et les 10 % ? La page cashback de Vivid affiche « jusqu’à 10 % » sur la publicité Facebook, la publicité Google et Amazon, 5 % sur les applications logicielles et les services commerciaux, 6 % sur le stationnement. Deux garde-fous à connaître : le cashback sur les catégories sélectionnées est plafonné à 150 € par mois, et le taux boosté réel dépend de votre plan. Le 10 % est un plafond marketing, pas un taux moyen.
3. Des intérêts sur la trésorerie avec le Compte Intérêts
Le Compte Intérêts Vivid rémunère la trésorerie non investie à 4 % par an pendant les 4 premiers mois en euros (5 % pendant 5 mois en dollars ou livres sterling), sur tous les plans. Pour les indépendants, ce taux promotionnel s’applique jusqu’à 100 000 €. Ensuite, le taux fixe dépend du plan : 0,5 % (Standard), 2,5 % (Prime), 2,6 % (Pro), 2,7 % (Pro+).
Les fonds restent disponibles à tout moment : les retraits sont généralement instantanés. Condition souvent oubliée : sur Prime, Pro et Pro+, le taux fixe du plan s’applique jusqu’à 30 000 €. Au-delà, la trésorerie est rémunérée au taux de la facilité de dépôt de la BCE moins 0,15 point. Depuis la décision de la BCE du 10 septembre 2026, ce taux de dépôt est de 2,50 %, soit 2,35 % au-delà de 30 000 € chez Vivid. Les taux restent révisables par Vivid, avec préavis.
Les plans Vivid pour freelances et indépendants : tarifs 2026
Prix HT en facturation annuelle (jusqu’à 24 % d’économie par rapport au mensuel), relevés sur la grille tarifaire officielle Vivid le 28 septembre 2026. Chaque plan payant inclut 2 mois d’essai gratuit.
|
Plan |
Prix/mois |
Cashback de base |
Cashback boosté |
Taux après promo (EUR) |
Points clés |
|
Standard |
0 € |
0,1 % illimité |
jusqu’à 2 % |
0,5 % |
Démarrer sans frais ; 25 justificatifs comptables max |
|
Prime |
6,90 € |
0,2 % illimité |
jusqu’à 4 % |
2,5 % |
Meilleur ratio gain/coût ; 5 virements SWIFT/mois |
|
Pro |
18,90 € |
0,5 % illimité |
jusqu’à 6 % |
2,6 % |
Gros volume carte ; 10 SWIFT/mois |
|
Pro+ |
41 € |
0,75 % illimité |
jusqu’à 8 % |
2,7 % |
Réservé aux très fortes dépenses carte ; 15 SWIFT/mois |
Inclus dans tous les plans : IBAN français illimités, cartes virtuelles et physiques gratuites, virements SEPA instantanés gratuits, facturation clients, intégrations comptables (Agicap, Sage, EBP), cashback jusqu’à 30 % sur les hébergements en voyage d’affaires, compte-titres, assistants IA, service client 24h/24 et 7j/7.
|
Donnée propriétaire : la Grille Plateya de rentabilité Vivid Nous avons modélisé le gain net annuel de chaque plan pour un profil type de freelance du réseau Plateya : 20 000 € de trésorerie placés sur le Compte Intérêts, 1 500 € de dépenses carte par mois dont 500 € en catégories boostées (publicité, logiciels). Hypothèse haute : taux boosté maximal du plan. Hypothèse basse : cashback de base seulement. Calcul : intérêts + cashback moins abonnement. |
|
Plan |
Année 1 (promo + 2 mois offerts) |
Année 2, hypothèse haute |
Année 2, hypothèse basse |
|
Standard |
465 € |
232 € |
118 € |
|
Prime |
795 € |
681 € |
453 € |
|
Pro |
844 € |
713 € |
383 € |
|
Pro+ |
787 € |
618 € |
183 € |
Trois enseignements citables de la Grille Plateya :
- Prime se rembourse par les seuls intérêts dès 4 140 € de trésorerie dormante (2 points d’écart de taux avec Standard contre 82,80 € HT d’abonnement annuel).
- Pro ne devient plus rentable que Prime qu’au-delà d’environ 3 170 € de dépenses carte par mois en cashback de base, trésorerie plafonnée à 30 000 €.
- Pro+ ne bat Pro qu’au-delà d’environ 7 840 € de dépenses carte mensuelles. Pour un freelance solo, c’est rarement le cas.
Fonctionnalités utiles au quotidien pour un freelance
- Cartes gratuites et plafonds élevés : cartes physiques et virtuelles, compatibles Apple Pay et Google Pay, plafonds illimités chez les partenaires publicitaires et cloud (Google Ads, Meta, AWS).
- Facturation clients intégrée : création et envoi de factures illimités, catégorisation automatique des dépenses et scan des justificatifs.
- Intégrations comptables : export vers Agicap, Sage, EBP et d’autres outils, pour transmettre un dossier propre à votre expert-comptable.
- Employés digitaux : assistants IA personnel, juridique et financier inclus gratuitement. Vivid affiche aussi un serveur MCP, qui ouvre la voie au pilotage du compte depuis un assistant IA.
- Voyages d’affaires : outil de réservation et cashback jusqu’à 30 % sur les hébergements.
- Service client 24/7 par chat et e-mail, sur tous les plans Business, y compris le plan gratuit.
Avantages et inconvénients de Vivid : notre test honnête
Points forts
- IBAN français illimités et virements SEPA instantanés gratuits, dès le plan à 0 €.
- Rémunération de trésorerie parmi les plus élevées du marché des comptes pro : 2,5 % dès 6,90 € HT/mois.
- Double cashback (base garantie + catégories boostées), rare chez les concurrents français.
- Ouverture en une dizaine de minutes, application fluide, support 24/7.
Points de vigilance
- Ce n’est pas une banque. Vivid Money S.A. est un établissement de monnaie électronique : vos fonds sont cantonnés, séparés des actifs de Vivid et récupérables en cas de faillite. La garantie FGDR de 100 000 € ne couvre que la part déposée chez la banque partenaire Natixis, pas les parts de fonds monétaires ni le Compte Intérêts.
- Ni chèques, ni espèces, ni découvert. Rédhibitoire pour un artisan ou un commerçant qui encaisse en liquide.
- Conditions en petits caractères : cashback boosté plafonné à 150 €/mois, taux promotionnel limité à 4 mois, taux fixe du plan plafonné à 30 000 € sur les plans payants, frais mensuels possibles sur les cartes inactives.
- Support uniquement écrit : pas de conseiller téléphonique.
- Facturation électronique : au 28/09/2026, nous n’avons pas trouvé Vivid parmi les plateformes agréées par la DGFiP. Or toute entreprise assujettie à la TVA doit pouvoir recevoir des factures électroniques depuis le 1er septembre 2026. Vérifiez la liste officielle des plateformes agréées et prévoyez une plateforme agréée à côté de votre compte Vivid. Notre guide facturation électronique : comment ça marche détaille le calendrier.
Vivid vs les autres banques pro pour freelances
|
Critère |
Vivid |
Qonto |
Shine |
Bourso Business |
|
Prix d’entrée |
0 € (Standard) |
9 € HT/mois (Basic, annuel) |
Offre Free, puis dès 7,90 € HT/mois |
0 € si 1 paiement carte/mois, sinon 9 € |
|
IBAN français |
Oui, illimités |
Oui |
Oui |
Oui |
|
Intérêts sur trésorerie |
4 % pendant 4 mois, puis 0,5 à 2,7 % |
Sur formules supérieures, selon conditions |
Aucun |
Compte à terme |
|
Cashback |
0,1 à 0,75 % + catégories boostées |
Aucun |
Aucun |
Aucun |
|
Statut |
Monnaie électronique (Luxembourg) |
Établissement de paiement |
Établissement de paiement |
Établissement de crédit |
|
Particularité |
Cashback + rémunération |
Écosystème d’intégrations |
Facturation intégrée |
Compte perso BoursoBank obligatoire |
Verdict : Vivid est le meilleur choix si vous voulez optimiser trésorerie et cashback sans frais fixes. Bourso Business reste imbattable sur la gratuité pure et offre la solidité d’une banque de plein exercice. Qonto garde l’avantage sur les intégrations pour une structure qui grandit. Pour un panorama orienté métiers du support, lisez nos recommandations de compte pro pour assistante indépendante.
Pour qui Vivid est-il vraiment intéressant ?
Prenons un profil type illustratif : Claire, office manager freelance à Lyon, 3 clients récurrents, 20 000 € de trésorerie de précaution et 1 500 € de dépenses carte par mois (Notion, Canva, Google Workspace, déplacements). Sur un compte classique, cette trésorerie ne rapporte rien. Sur Vivid Prime, la Grille Plateya estime son gain net à environ 795 € la première année, puis 450 à 680 € par an.
- Oui si vous avez une trésorerie stable, même de 10 000 à 30 000 €.
- Oui si vous êtes auto-entrepreneur et voulez un compte gratuit avec un vrai potentiel d’optimisation.
- Oui si vous payez beaucoup par carte : publicité, SaaS, Amazon, voyages.
- Non si vous encaissez des chèques ou des espèces, ou si vous avez besoin d’un découvert ou d’un conseiller joignable par téléphone.
Le compte bancaire n’est qu’une brique de votre organisation. Pour la tenue comptable, Plateya Fundamentals vous met gratuitement en relation avec un expert-comptable sélectionné, joignable en direct. Vous êtes freelance du support ? Estimez votre juste tarif avec le simulateur Plateya et trouvez des missions sur Plateya.
Comment ouvrir un compte Vivid en 2026 : 5 étapes, environ 10 minutes
- Rendez-vous sur l’application ou le site Vivid, choisissez « Indépendants », le pays et votre forme juridique.
- Préparez votre pièce d’identité, votre numéro SIREN et un justificatif d’activité.
- Vérifiez votre identité par photo : Vivid contrôle ensuite les informations de votre activité et active le compte.
- Choisissez votre plan : Standard pour tester, Prime si vous placez plus de 4 140 € de trésorerie.
- Ouvrez le Compte Intérêts rapidement : la promotion de 4 % court sur 4 mois à partir de son ouverture, pas de celle du compte courant.
FAQ : les questions les plus posées sur Vivid Business
Vivid propose-t-il un vrai RIB français ?
Oui. Vivid Business délivre des IBAN français (FR76), en nombre illimité, sur tous les plans indépendants, y compris le plan Standard gratuit.
Quel est le taux d’intérêt réel après la période promo ?
Après 4 mois à 4 %, le Compte Intérêts en euros rapporte 0,5 % (Standard), 2,5 % (Prime), 2,6 % (Pro) ou 2,7 % (Pro+). Sur les plans payants, ce taux s’applique jusqu’à 30 000 € ; au-delà, c’est le taux de dépôt BCE moins 0,15 point, soit 2,35 % en septembre 2026.
Le cashback Vivid est-il illimité ?
Le cashback de base (0,1 % à 0,75 %) est illimité. Le cashback boosté sur les catégories choisies est plafonné à 150 € par mois.
Vivid est-il une vraie banque ?
Non. Vivid Money S.A. est un établissement de monnaie électronique agréé par la CSSF au Luxembourg. Il ne propose ni crédit classique, ni découvert, ni chèques.
Peut-on ouvrir un compte Vivid en auto-entrepreneur ?
Oui. Les micro-entrepreneurs ouvrent un compte en ligne avec une pièce d’identité, leur numéro d’entreprise et un justificatif d’activité.
Y a-t-il des frais cachés chez Vivid ?
Pas de frais cachés, mais des frais conditionnels : cartes inactives, retraits au-delà du quota gratuit, alimentation du compte par carte au-delà de 200 € sur Standard, change hors euro.
Comment sont protégés les fonds chez Vivid ?
Les fonds sont cantonnés, séparés des actifs de Vivid et placés auprès de banques partenaires et dans un fonds monétaire. La part détenue chez Natixis est couverte par le FGDR jusqu’à 100 000 € par client.
Peut-on avoir un compte perso et un compte pro chez Vivid ?
Oui. Vivid permet de gérer compte personnel et compte professionnel sur la même plateforme, en basculant de l’un à l’autre.
Conclusion : Vivid, le compte pro qui fait travailler votre trésorerie
Vivid Business tient ses trois promesses : un RIB français gratuit, un cashback réel sur les dépenses pro et des intérêts compétitifs sur la trésorerie.
Notre verdict est net : pour un freelance qui garde plus de 4 000 € de trésorerie, le plan Prime à 6,90 € HT/mois est le choix le plus rentable, devant le plan gratuit. Gardez en tête les limites : statut de monnaie électronique, ni chèques ni espèces, et une plateforme agréée à prévoir pour la facturation électronique.
|
Passer à l’action Ouvrir un compte Vivid Business : 2 mois offerts sur les plans payants, puis 4 % d’intérêts pendant 4 mois dès l’ouverture du Compte Intérêts (conditions sur le site Vivid). Vous utilisez déjà Vivid ? Partagez votre expérience en commentaire : taux obtenu, cashback réel, qualité du support. Nous mettrons à jour ce test avec vos retours. |
Sources
- Vivid Money, grille tarifaire Vivid Business (indépendants et TPE), page cashback, page Compte Intérêts et mentions légales, consultées le 28/09/2026.
- Centre d’aide Vivid Business, articles « Qu’est-ce que le Compte Intérêts » et « Quel est le taux d’intérêt proposé », 2026.
- Banque centrale européenne, décisions de politique monétaire du 10 septembre 2026.
- Ministère de l’Économie, liste des plateformes agréées de facturation électronique, 2026.
- Moneyvox, fiche Vivid et tarifs Bourso Business, 2026.
- Comparabanques, fiches Vivid et Boursobank Pro, prix vérifiés en août 2026.
- Centre d’aide Qonto, prix des abonnements, août 2026 ; Nexco, tarifs Qonto, juin 2026.